简述
这里写一些对于bootstrap的理解。 在进行线性回归的时候,我经常遇到的问题是,我不知道回归出来的系数是否显著不为0。
如果只有二元随机变量的时候,我们可以借助HSIC之类的方法进行独立性检测。如果两个变量相互独立,那他俩必然不线性相关。当然,在假定随机变量是非高斯的时候,这个命题的逆命题一般并不成立。
我们也可以通过Wald Test来对回归出来的参数进行假说检验。当然,我们需要知道我们估计的这个参数的标准误差。
除了上述方法,bootstrap也是一种简单且神奇的方法。 这里写一些对于bootstrap的理解。
概念图
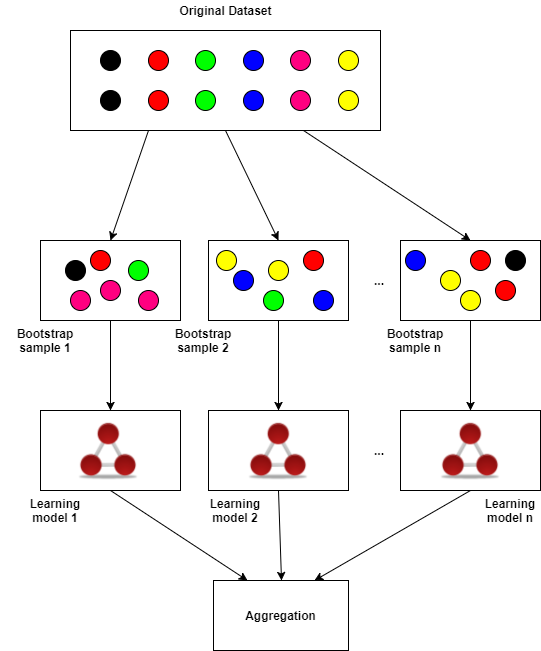 这里的“Aggregation”也可以被认为是“Bagging”。
流程
- Bootstrap 重采样:进行次有放回的采样,每次采样的大小一般默认与原样本的大小一致。用每一采集到的样本进行参数估计。
- 构造置信区间:上一步中会得到的个估计值。根据给定的显著水平(比如说,),得到和分位点的估计值(双尾检验)。
- 判断是否显著:如果我们原假设的参数值(比如说,)落入到了上一步骤求得两个分位点数据所构成的区间(置信区间)里面,则不拒绝原假设。反之,拒绝原假设。
Note:这里的置信区间不对分布进行假设,而是直接用分位点法。